
Francuska, druga najveća gospodarstva eurozone, suočava se s ozbiljnim pritiskom na javne financije. Investitori od francuske države traže sve veći povrat kako bi joj posudili novac, a troškovi zaduživanja dosegnuli su najvišu razinu od srpnja 2002. godine.
Početkom listopada prinos na francuske desetogodišnje državne obveznice dosegnuo je pet posto. Istodobno se razlika između prinosa na francuske i njemačke obveznice povećala na 1,52 postotna boda, odnosno 152 bazna boda. To je razina kakva se posljednji put povezivala s dužničkom krizom eurozone 2011. i 2012. godine. Francuska tako sada plaća više za zaduživanje nego Italija i Grčka, dvije zemlje koje su bile u središtu tadašnje krize. Rast prinosa ne znači automatski da država neće moći vraćati dugove, ali pokazuje da investitori traže veću naknadu za rizik koji preuzimaju.
Posljedice se ne zaustavljaju na financijskim tržištima. Skuplje državno zaduživanje može se preliti na kamate za stambene kredite i kredite poduzećima, dok veći troškovi kamata dodatno opterećuju državni proračun. Temeljni problem je to što francuska država godinama troši znatno više nego što prikupi porezima i drugim prihodima. Razliku pokriva zaduživanjem, zbog čega se javni dug neprestano povećava.
Prema podacima francuskog statističkog ureda INSEE, javni dug dosegnuo je 3,6 bilijuna eura u drugom tromjesečju 2026. godine, što odgovara 119 posto bruto domaćeg proizvoda. Godinu ranije iznosio je 115,6 posto BDP-a. Proračunski deficit za 2026. očekuje se na razini od 5,4 posto BDP-a, znatno iznad pravila Europske unije prema kojem bi deficit trebao ostati ispod tri posto gospodarske proizvodnje. Problem je u tome što dug ne raste samo zbog novih rashoda. Kada država mora plaćati sve veće kamate na postojeće obveze, sve joj manje novca ostaje za druge potrebe. Ako se pritom nastavi zaduživati, financiranje starog i novog duga postaje sve skuplje.
Francuski premijer Sébastien Lecornu predstavio je prijedlog proračuna za 2027. godinu koji predviđa oko 54 milijarde eura ušteda i dodatnih prihoda. Cilj je smanjiti deficit s ovogodišnjih 5,4 na pet posto BDP-a. Otprilike dvije trećine planirane prilagodbe trebalo bi doći iz ograničavanja rashoda, a preostala trećina iz viših poreza i doprinosa. Među predloženim mjerama su uštede od po šest milijardi eura u sustavima mirovina i zdravstva. Planirano je i zamrzavanje dijela državne potrošnje, što bi zbog inflacije značilo smanjenje njezine realne vrijednosti. Međutim, najavljene mjere nisu umirile financijska tržišta. Lecornuova manjinska vlada nema stabilnu većinu u parlamentu, a rasprava o proračunu trebala bi početi 13. listopada. Dodatnu neizvjesnost donose predsjednički izbori na proljeće 2027. godine.
Ekonomist BNP Paribasa Stéphane Colliac upozorava da je Francuska već promašila proračunske ciljeve u tri od četiri godine između 2023. i 2026. godine. Uz to, rastu i izdaci za kamate i obranu, pa će vlada morati pronaći znatne uštede kako bi deficit smanjila i za samo nekoliko desetinki postotnog boda. Francusko ministarstvo financija planira se 2027. zadužiti za 340 milijardi eura, oko 20 milijardi više nego ove godine. Dio potreba za novim zaduživanjem povezan je i s dospijećem obveza nastalih tijekom pandemije. Colliac za Euronews procjenjuje da bi javni dug mogao narasti na 121 posto BDP-a 2027. te nastaviti rasti do približno 124 posto 2032. godine. Ako se ozbiljnije smanjenje deficita odgodi do 2028., mogao bi dosegnuti 126 posto BDP-a do 2032.
Ključno pitanje nije samo koliko Francuska duguje, nego vjeruju li investitori da će njezina vlada uspjeti zaustaviti rast duga. Kada prinosi na državne obveznice brzo rastu, tržišta mogu početi sumnjati u sposobnost države da dugoročno stabilizira svoje financije. Stratezi banke Intesa Sanpaolo upozoravaju da je brzina rasta prinosa posebno važna jer zabrinutost zbog cijene zaduživanja može prerasti u širu zabrinutost zbog kreditnog rizika.
Francuski problemi već utječu i na druge članice eurozone. Stratezi ING-a zabilježili su da su se razlike između prinosa na talijanske i grčke obveznice te njemačke državne obveznice tijekom francuskih tržišnih previranja povećale za gotovo 15 baznih bodova. To pokazuje da ulagači više ne promatraju dinamiku javnog duga isključivo kao francuski problem. Ako se povjerenje u financijsku stabilnost jedne velike članice eurozone nastavi pogoršavati, tržišta mogu početi tražiti veću naknadu za rizik i od drugih država s visokim dugom.
Zabrinutost zbog francuskih financija odrazila se i na valutna tržišta. Prema analitičarima Intese Sanpaolo, euro je početkom tjedna pao na 1,1161 dolara, a daljnje pogoršanje fiskalnih izgleda Francuske moglo bi ga pritisnuti prema razini od 1,10 dolara. Europska središnja banka (ESB) pritom se suočava s nezgodnim izborom. Inflacija u eurozoni u rujnu je porasla na 3,8 posto, što pojačava argumente za nastavak restriktivne monetarne politike. S druge strane, sve veće napetosti na tržištu državnih obveznica povećavaju rizik od financijskih poremećaja. ESB raspolaže instrumentom za zaštitu prijenosa monetarne politike, poznatim kao Transmission Protection Instrument (TPI), kojim može intervenirati ako dođe do neopravdanih poremećaja na tržištu državnih obveznica. Međutim, to nije bezuvjetno jamstvo da će Francuska moći posuđivati novac po niskim kamatama. Moguća potpora ovisi, među ostalim, o održivosti javnog duga i poštovanju fiskalnih pravila.
Što ako Francuska ne uspije usvojiti proračun? Neposredna opasnost proizlazi iz političke blokade. Ako vlada ne uspije osigurati dovoljnu potporu u parlamentu, prijedlog proračuna mogao bi biti odgođen ili odbijen, što bi dodatno oslabilo povjerenje investitora. U tom bi slučaju Francuska ponovno mogla morati posegnuti za izvanrednim zakonom kako bi osigurala osnovno financiranje države, kao što je učinila 2025. i 2026. godine. Uz to, svako novo odgađanje fiskalnih mjera nosi dodatni trošak. Francuska iduće godine planira prikupiti 340 milijardi eura zaduživanjem, pa bi i relativno mali rast kamatnih stopa dugoročno povećao izdatke za kamate. Ipak, analitičari upozoravaju da situaciju treba promatrati u pravom kontekstu. Francuska nije izgubila pristup financijskim tržištima. Ona se i dalje može zaduživati, ali ulagači za to traže veću cijenu i uvjerljiviji plan stabilizacije javnih financija. Sljedeći važan test bit će parlamentarna rasprava o proračunu, koja počinje 13. listopada. Ishod će pokazati može li francuska vlada osigurati političku potporu za smanjenje deficita i uvjeriti tržišta da rast javnog duga može staviti pod kontrolu.
FOTO USKOK i policija pred kućom Dragana Bakovića Bambura: Istražitelji češljaju Čepinsku skupinu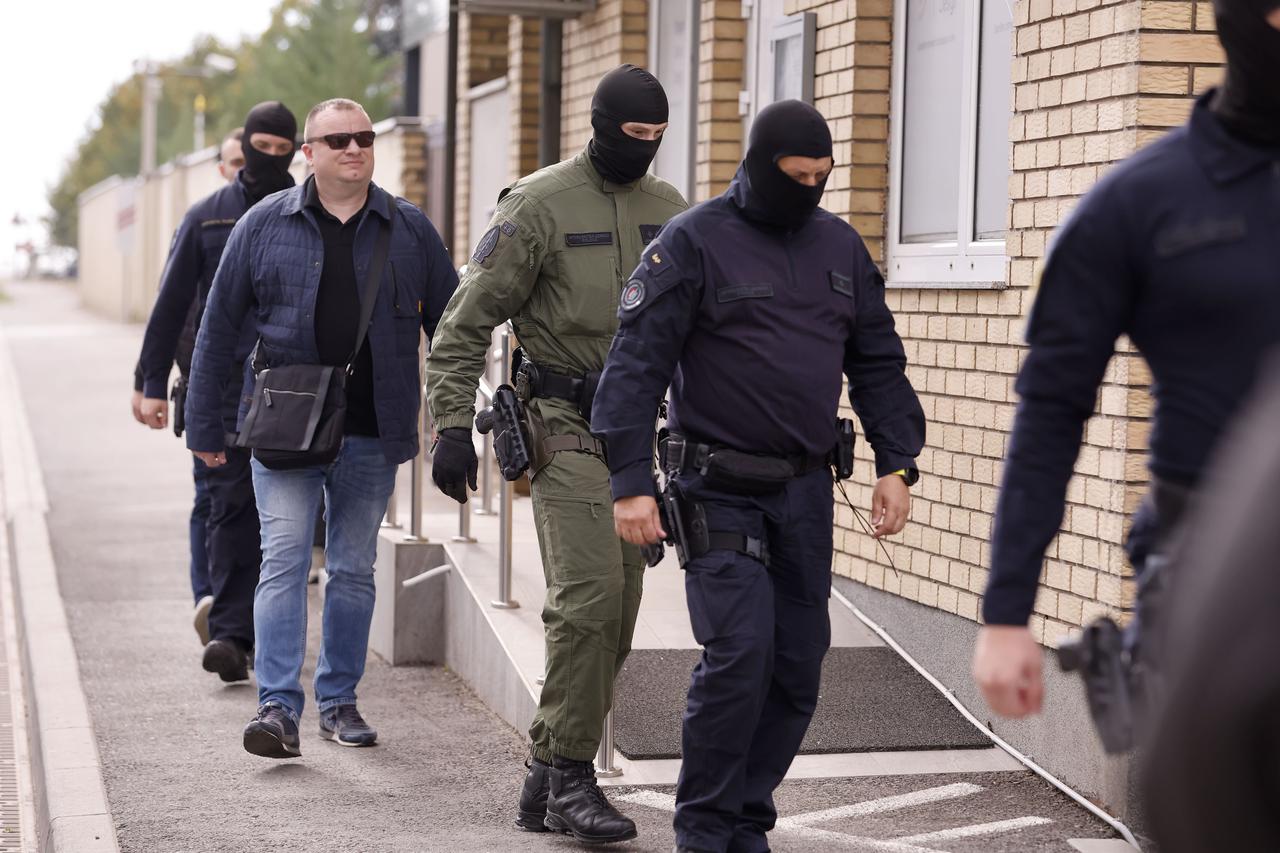








 Otvori KEKS Pay

EU a posebno Njemačka i Francuska su si pucali sankcijama ne jednom već po 5 puta i to u svako koljeno. Uz to dolaze puste milijarde koje se dijeli šakom i kapom komedijašu, dok se vlastiti narod guši novim porezimaa i rezanjima u socijalnom sistemu i penzija a (naravno migranti i Ukri nisu pogođeni!). Njemačka je na rubu bankrota a ni Francuska nije više daleko od toga. Biti će tu još tarapane!!!